×
Aucune loi française ne plafonne l’argent liquide que vous gardez chez vous. La vraie limite est ailleurs : votre assurance habitation ne rembourse les espèces volées que rarement, et souvent dans la limite de 300 à 1 500 €. Au-delà, seul un coffre-fort certifié, fixé et déclaré à l’assureur rend la somme assurable : la classe du coffre se choisit donc d’après le montant stocké, pas d’après le prix.
Combien d’argent liquide peut-on garder chez soi légalement ?
Autant que vous voulez, si vous pouvez en justifier l’origine en cas de contrôle ou de succession. Le seuil de 10 000 € souvent cité ne concerne pas le domicile : c’est l’obligation de déclarer l’argent liquide transporté à l’entrée ou à la sortie de l’Union européenne (article L152-1 du Code monétaire et financier). Les banques signalent en revanche à Tracfin les dépôts ou retraits d’espèces dépassant 10 000 € cumulés sur un mois.
Pour une réserve de crise, l’Union européenne recommande depuis mars 2025 de tenir 72 heures en autonomie ; la banque centrale néerlandaise chiffre la réserve à 70 € par adulte : quelques centaines d’euros par foyer.
Que rembourse l’assurance habitation en cas de vol d’espèces ?
La garantie vol n’existe pas dans les formules de base : elle figure dans la plupart des contrats multirisques habitation (MRH) ou s’ajoute en option. Les espèces y forment une catégorie à part, avec un plafond propre inscrit aux conditions particulières, parfois versé seulement si les billets étaient dans un coffre fermé.
La fiche de Service-Public sur l’assurance habitation et le vol liste quatre exclusions classiques. Vol par un proche ou une personne hébergée, négligence (porte non verrouillée), inoccupation au-delà de 90 jours consécutifs, absence des protections exigées (porte blindée, alarme, volets).Le Médiateur de l’assurance a validé le refus d’indemniser des objets de valeur dont le capital garanti était inscrit à « 0 € » aux conditions particulières. Pour les espèces, un plafond à zéro signifie aucun remboursement, effraction ou pas.
Après un vol, déclarez le sinistre à l’assureur sous 2 jours ouvrés (article L113-2 du Code des assurances) et joignez le récépissé de plainte. Gardez vos relevés de retrait : sans trace bancaire, le montant est difficile à prouver.
Quel coffre-fort choisir pour de l’argent liquide ?
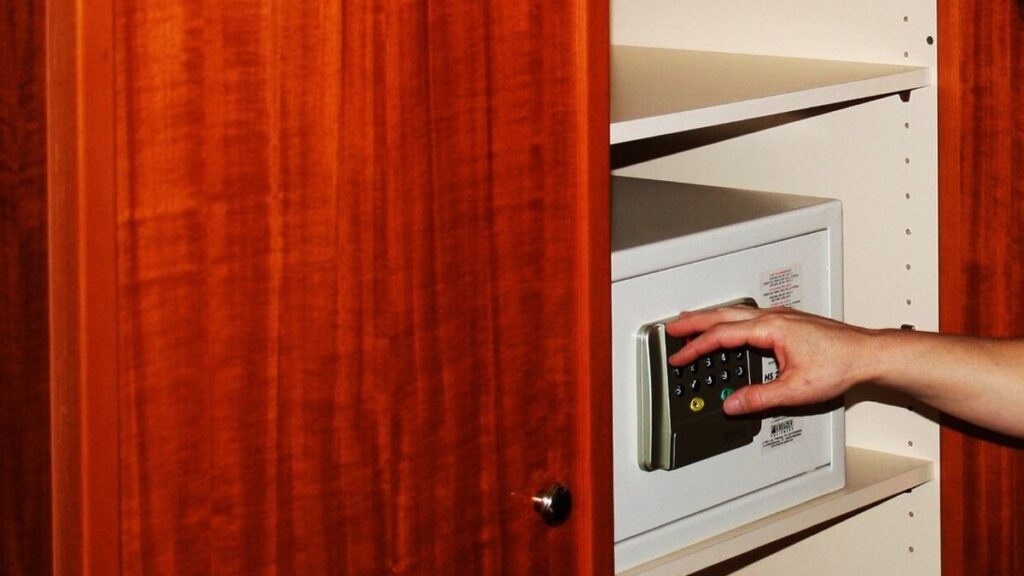
Deux normes européennes classent la résistance à l’effraction : EN 14450 pour les armoires de sécurité (S1, S2) et EN 1143-1 pour les coffres-forts (classes 0 à XIII). Chaque niveau correspond à un montant assurable indicatif :Certification Montant assurable indicatif EN 14450 S1 1 500 € EN 14450 S2 3 000 € EN 1143-1 classe 0 8 000 € EN 1143-1 classe I 25 000 € Ces montants n’engagent pas l’assureur : c’est lui qui fixe le plafond, et certains contrats retiennent pour les espèces la moitié de la valeur admise pour les objets de valeur. Notre conseil : envoyez le certificat du coffre à votre assureur et faites inscrire le nouveau plafond aux conditions particulières.
La classe se lit sur la plaque signalétique collée à l’intérieur de la porte (norme, classe, organisme, numéro de certificat) : A2P du CNPP en France, VdS ou ECB•S en Allemagne.
La fixation fait partie de la certification
Un coffre de moins de 500 kg doit être ancré pour conserver son homologation A2P. Un coffre de meuble de 15 à 25 kg posé sur une étagère part sous le bras. Fixez-le au mur porteur ou à la dalle par les trous prévus, avec chevilles chimiques ou goujons, jamais dans une plaque de plâtre.
Le feu, l’autre risque des billets
La certification anti-effraction ne protège pas de l’incendie. Le papier se dégrade vers 170 °C : un coffre ignifuge certifié EN 15659 ou NT Fire 017-60P maintient l’intérieur sous ce seuil pendant 30 à 60 minutes. Si des billets sont abîmés, la Banque de France les échange dès que plus de 50 % du billet est présenté.
Cachettes : où les cambrioleurs cherchent en premier
Un cambriolage dure souvent moins de 10 minutes, et l’ordre de fouille ne change pas : chambre parentale, armoire à linge, matelas, puis cuisine (congélateur, boîtes à biscuits).
Répartissez la somme en deux ou trois points, aucun dans la chambre, et laissez un leurre de 50 à 100 € dans un tiroir évident. Préférez les volumes que personne n’ouvre en 10 minutes : gaine technique, faux fond de plinthe, coffre encastré au sol d’un placard. Posez une alarme sans fil sans abonnement : déclenchée dès l’entrée, elle écourte la visite et remplit parfois la condition « protection exigée » du contrat.
Deux pièges ruinent ces cachettes : l’humidité (cave, salle de bains) qui fait moisir les billets, et l’oubli. Notez l’emplacement pour un proche : les billets glissés dans des livres partent au vide-grenier lors des successions.
Au-delà de quelques milliers d’euros, la banque reste moins chère qu’un coffre classe I
Un coffre classe I installé coûte souvent plus de 1 500 €, contre 60 à 250 € par an pour un coffre bancaire. Pour la plupart des foyers, le bon réglage est une semaine de dépenses dans un coffre S1 ou S2 fixé, le reste sur un compte.
Votre plafond de retrait par carte, souvent de 300 à 1 500 € sur 7 jours glissants, suffit à reconstituer la réserve. Avant de vous déplacer, repérez le distributeur le plus proche et vérifiez qu’il appartient à votre réseau : les retraits hors réseau sont souvent facturés au-delà de 3 à 5 opérations par mois.